
Assurance habitation : déclarer un sinistre et être indemnisé
Un sinistre à la maison oblige à agir vite : prévenir l'assureur dans le délai du contrat, garder les preuves, préparer l'expertise, comprendre la franchise et savoir contester une indemnisation insuffisante.
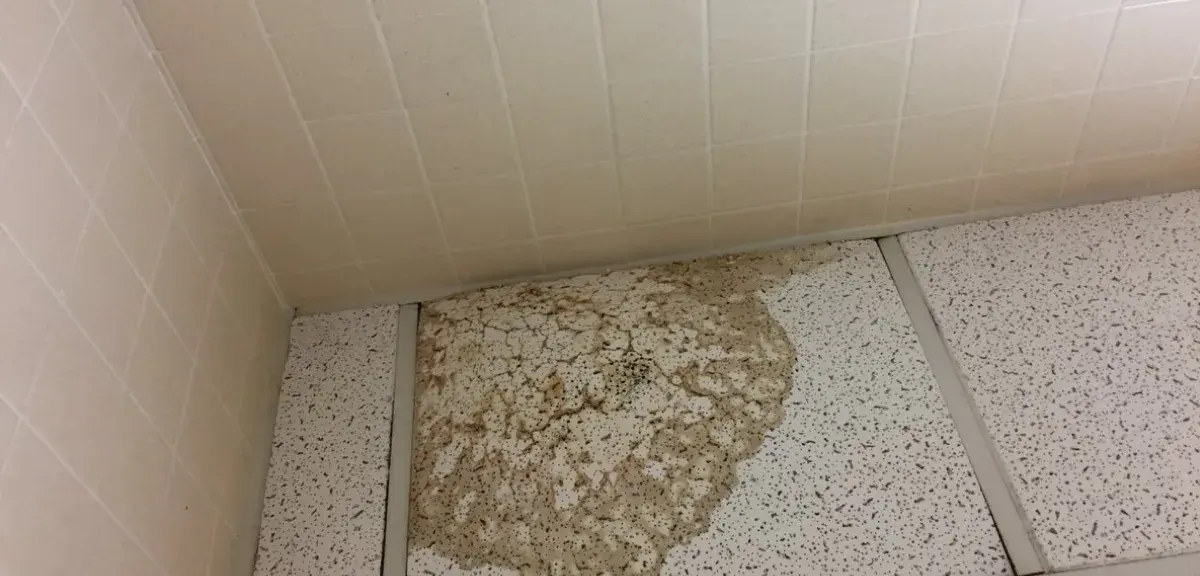
Atomicdragon136 / Wikimedia Commons, CC BY 3.0
Déclarez le sinistre à votre assureur dès que vous le découvrez : le contrat doit laisser au moins 5 jours ouvrés pour un dégât des eaux ou un incendie et 2 jours ouvrés pour un vol. Pour une catastrophe naturelle reconnue, c'est au plus tard 30 jours après l'arrêté au Journal officiel. Photographiez, listez les biens touchés et gardez les factures.
Une fuite traverse le plafond, un incendie abîme une pièce ou un cambriolage laisse une porte forcée. Après avoir mis les personnes en sécurité, l’assuré doit prévenir son assurance, conserver les preuves et suivre son dossier. Le montant versé dépend des garanties souscrites, de l’évaluation des dommages et des limites du contrat.
En France, la déclaration doit être faite dès que l’assuré connaît le sinistre, dans le délai prévu par son contrat. Pour un dégât des eaux ou un incendie, ce délai ne peut généralement pas être inférieur à cinq jours ouvrés ; pour un vol, le minimum légal est de deux jours ouvrés. Une catastrophe naturelle reconnue suit une règle particulière. Déclarer rapidement, même si le montant des dégâts reste inconnu, permet d’ouvrir le dossier puis de le compléter.
Mettre les lieux en sécurité et prévenir les personnes concernées
La première priorité est de protéger les occupants. En cas d’incendie ou de danger immédiat, quittez les lieux et contactez les secours. Pour une fuite, coupez l’arrivée d’eau si vous pouvez le faire sans danger ; en présence d’un risque électrique, ne manipulez pas les installations mouillées. Prévenez également les personnes susceptibles d’être touchées, par exemple un voisin sous votre appartement.
Faites réaliser les mesures urgentes nécessaires pour éviter une aggravation : arrêt d’une fuite, fermeture provisoire d’une ouverture ou protection d’un toit endommagé. Photographiez les dommages avant toute intervention si les conditions de sécurité le permettent. Gardez les factures et demandez à l’assureur comment procéder avant d’engager des travaux définitifs. Une réparation d’urgence ne doit pas effacer, autant que possible, les traces utiles à l’examen du dossier.
Si vous êtes locataire, informez aussi le propriétaire ou son représentant. En immeuble, prévenez le syndic lorsque les parties communes ou un autre appartement sont concernés. Chacun doit prévenir son propre assureur : il n’est pas nécessaire d’attendre que la responsabilité soit définitivement établie pour signaler les dégâts.
Pour une fuite entre logements, le constat amiable de dégât des eaux aide à décrire les circonstances et les dommages. Il peut être rempli avec le voisin ou le syndic selon la situation, puis transmis aux assureurs concernés. Si l’autre personne n’est pas disponible ou refuse de signer, prévenez votre assureur sans attendre et expliquez-lui ce qui manque. Les explications de Service public sur les dégâts des eaux détaillent cette démarche.
Quels délais pour déclarer un sinistre à son assurance ?
Le délai applicable figure dans les conditions de votre contrat. L’article L113-2 du code des assurances impose à l’assuré de prévenir son assureur dès qu’il a connaissance d’un sinistre susceptible de mettre en jeu une garantie. Il fixe des délais minimaux que le contrat peut allonger. Les jours ouvrés ne sont pas la même chose que les jours calendaires : vérifiez le point de départ et contactez l’assureur au plus vite.
| Situation | Délai ou repère | À faire |
|---|---|---|
| Dégât des eaux, incendie et autres sinistres courants | Délai contractuel d’au moins cinq jours ouvrés à compter de la connaissance du sinistre. | Déclarer dès la découverte et compléter ensuite le dossier. |
| Vol ou cambriolage | Délai contractuel d’au moins deux jours ouvrés à compter de la connaissance du vol. | Déposer plainte et transmettre le récépissé à l’assureur. |
| Catastrophe naturelle reconnue | Au plus tard 30 jours après la publication de l’arrêté de reconnaissance au Journal officiel. | Signaler les dégâts sans attendre l’arrêté, puis compléter le dossier. |
La règle de 30 jours concerne le régime des catastrophes naturelles après reconnaissance officielle. Une forte pluie ou une tempête ne constitue pas automatiquement une catastrophe naturelle reconnue : la garantie mobilisée dépend de l’événement, de l’arrêté éventuel et du contrat. Signalez le sinistre dès sa découverte et demandez à l’assureur quelle procédure il applique. Les étapes et délais de ce régime sont présentés par Service public.
Un retard ne supprime pas automatiquement tout droit à indemnisation. Selon le code des assurances, une déchéance pour déclaration tardive ne peut être opposée que si elle est prévue au contrat et si l’assureur établit que le retard lui a causé un préjudice. Elle ne peut pas non plus être opposée lorsque le retard résulte d’un cas fortuit ou de force majeure. Si le délai semble dépassé, déclarez quand même le sinistre et expliquez les circonstances par écrit.
Comment constituer une déclaration utile ?
Utilisez le canal indiqué par votre contrat ou par votre assureur : espace client, téléphone, agence ou courrier. Demandez une confirmation et conservez une preuve datée de l’envoi. Si vous téléphonez, notez la date, le nom de votre interlocuteur et le numéro du dossier, puis confirmez les éléments importants par écrit. Un courrier recommandé ou un envoi recommandé électronique permet aussi de conserver une preuve de transmission.
La déclaration doit permettre de comprendre ce qui s’est passé sans présenter comme certain ce que vous ignorez. Indiquez vos coordonnées, l’adresse du logement et le numéro de contrat, puis la date de découverte, la nature du sinistre et les pièces touchées. Précisez si un voisin, le propriétaire ou le syndic est concerné et donnez leurs coordonnées lorsqu’elles sont disponibles. En cas de vol, transmettez le récépissé de plainte et décrivez les traces d’effraction.
Une première liste peut être provisoire. Par exemple : « Une fuite a été constatée dans la cuisine ; le plafond et plusieurs éléments de mobilier sont endommagés. La recherche de l’origine est en cours et je transmettrai les devis dès réception. » Mentionnez les mesures d’urgence déjà prises et demandez si une expertise est prévue avant de commencer les travaux de remise en état.
Vous vivez à l’étranger et votre logement assuré se trouve en France ? Demandez à une personne sur place de sécuriser les lieux et de vous transmettre des photos, puis vérifiez auprès de l’assureur les modalités de déclaration et de représentation. Pour les propriétaires non résidents, notre guide sur la location d’un logement en France depuis l’étranger aborde les autres démarches liées à la mise en location.
Quelles preuves et quels justificatifs conserver ?
Photographiez les dégâts sous plusieurs angles, avec des vues d’ensemble et des détails. Faites une liste des biens touchés, pièce par pièce, en indiquant leur nature, leur âge approximatif et leur valeur lorsque vous pouvez la justifier. Une facture, un bon de garantie, une photographie antérieure ou un relevé d’achat peut aider à établir l’existence et la valeur d’un objet. Conservez les échanges avec les artisans et les devis de réparation.
Ne jetez pas les objets abîmés avant d’avoir demandé l’accord de l’assureur, sauf nécessité sanitaire ou de sécurité. Dans ce cas, prenez des photos, expliquez pourquoi vous avez dû les évacuer et gardez les éléments disponibles. Pour les travaux urgents, conservez les factures de main-d’œuvre et de matériaux. Un inventaire daté, même incomplet au départ, sera plus facile à actualiser qu’une estimation établie plusieurs semaines après le sinistre.
L’absence de facture ne signifie pas nécessairement que toute preuve est impossible. Rassemblez les documents disponibles et demandez à l’assureur quels autres éléments il accepte. Évitez toutefois d’inventer un prix ou une date d’achat : indiquez qu’il s’agit d’une estimation et précisez sur quoi elle repose. La charge de justifier les pertes reste un point central du dossier.
Expertise : comment se préparer et contester une évaluation ?
L’assureur peut proposer un règlement sur pièces ou mandater un expert. L’expertise n’est pas systématique, même si elle est obligatoire dans certains cas particuliers. Son rôle est notamment de rechercher les causes, de constater les dommages et d’en évaluer le coût. L’assureur reste votre interlocuteur pour la décision de garantie et la proposition d’indemnisation.
Avant la visite, rassemblez contrat, photos, inventaire, factures et devis. Montrez aussi les zones qui semblent moins touchées mais qui pourraient nécessiter un examen, comme un parquet déformé près d’une fuite. Signalez les désaccords sur l’origine du sinistre ou l’état antérieur du bien et demandez comment les éléments nouveaux pourront être transmis. Vous pouvez demander communication du rapport, notamment lorsque l’assureur s’appuie sur celui-ci pour refuser l’indemnisation.
Si l’évaluation vous paraît insuffisante, demandez d’abord une explication détaillée et fournissez les pièces qui manquent. Une contre-expertise par un expert de votre choix est possible. Ses honoraires sont en principe à votre charge, sauf prise en charge prévue par votre contrat dans certaines limites. Demandez un devis écrit avant de le mandater et comparez son coût au montant contesté. En cas de désaccord persistant entre experts, une tierce expertise peut intervenir.
Franchise, vétusté et plafond : comprendre la somme proposée
L’indemnité n’est pas toujours égale au prix payé à l’origine ni au coût d’un objet neuf. L’assureur vérifie d’abord si le risque et le bien sont couverts, puis applique les modalités du contrat : valeur retenue, éventuelle vétusté, plafond et franchise. Une garantie dite « valeur à neuf » peut elle-même être assortie de conditions. Demandez le détail du calcul plutôt que de comparer uniquement le total avec votre estimation.
Exemple illustratif : si le dommage retenu est de 1 200 euros et qu’une franchise absolue de 150 euros s’applique, l’indemnité est de 1 050 euros, à supposer qu’aucun autre plafond ou abattement ne s’applique. Avec une franchise relative, le fonctionnement peut être différent : la prise en charge dépend du seuil prévu au contrat. Ces montants servent uniquement à expliquer le calcul ; ils ne correspondent pas à un tarif légal général.
Vérifiez aussi les exclusions, les plafonds par catégorie de biens et les justificatifs demandés pour un éventuel complément après réparation. La prise en charge d’un hébergement temporaire, d’une recherche de fuite ou d’une perte de loyer dépend des garanties et des circonstances. Un propriétaire qui propose une location de courte durée peut consulter notre guide sur les garanties d’assurance pour une location saisonnière : l’usage du logement mérite d’être déclaré à l’assureur. Les propriétaires peuvent aussi consulter les règles de la location saisonnière avant d’accueillir des voyageurs.
Pour un sinistre courant, consultez le contrat pour connaître les délais de proposition et de paiement. Ne confondez pas ces délais avec ceux du régime des catastrophes naturelles, qui prévoit des règles spécifiques. Si le dossier avance lentement, demandez par écrit quelles pièces manquent, à quelle étape se trouve l’instruction et quand une réponse est attendue.
Que faire en cas de refus ou d’indemnisation insuffisante ?
Commencez par demander à votre interlocuteur habituel une réponse écrite et la clause du contrat utilisée. Exposez ensuite précisément votre désaccord : bien oublié dans l’inventaire, devis non pris en compte, cause contestée ou application d’une exclusion que vous estimez inadaptée. Joignez les pièces utiles et gardez une copie complète de votre demande.
Si le désaccord persiste, adressez une réclamation au service compétent de la compagnie, dont les coordonnées figurent dans les documents contractuels ou sur son site. D’après Service public, ce service dispose au maximum de deux mois après réception pour répondre. Si aucune solution amiable n’est trouvée ou en l’absence de réponse dans les conditions applicables, vous pouvez saisir gratuitement le médiateur compétent, indiqué dans votre contrat. Une action en justice reste possible ; les délais de prescription et leurs exceptions demandent une attention particulière, sans attendre la fin des échanges.
Les erreurs à éviter après un sinistre
- Attendre d’avoir toutes les factures pour déclarer. Signalez le sinistre dans le délai, puis complétez les pièces.
- Faire disparaître les traces avant de les photographier ou de demander les instructions de l’assureur, sauf urgence de sécurité.
- Confondre le montant des dégâts et l’indemnité : franchise, plafond et vétusté peuvent modifier le résultat.
- Accepter une proposition sans avoir compris son calcul ou ses éventuelles conditions de versement complémentaire.
- Supposer qu’un voisin, un syndic ou un propriétaire fera la déclaration à votre place auprès de votre assureur.
Questions fréquentes sur la déclaration d’un sinistre
Faut-il déclarer un petit dégât des eaux ?
Prévenez votre assureur dès lors que le sinistre est susceptible de faire jouer une garantie. Même une petite tache peut révéler des dommages plus étendus. Demandez quelles conséquences une déclaration peut avoir sur votre contrat et quelle franchise s’applique.
Peut-on réparer avant le passage de l’expert ?
Prenez les mesures urgentes de protection et conservez les preuves et factures. Pour les travaux définitifs, demandez l’accord de l’assureur et attendez ses instructions ou la visite annoncée.
Qui paie la franchise si la fuite vient du voisin ?
La réponse dépend du contrat, des responsabilités et du règlement du dossier entre assureurs. Demandez à votre compagnie si la franchise s’applique et si son remboursement peut être recherché auprès du responsable.
Une déclaration tardive entraîne-t-elle toujours un refus ?
Non. La déchéance pour retard suppose notamment une clause contractuelle et la preuve d’un préjudice subi par l’assureur. Déclarez les faits et expliquez le motif du retard même si vous pensez avoir dépassé le délai.
Peut-on contester sans payer une contre-expertise ?
Oui. Vous pouvez d’abord demander les explications de l’assureur, présenter vos justificatifs et déposer une réclamation. Si le litige persiste, la médiation compétente est gratuite ; la contre-expertise privée est une option distincte, généralement payante.
Le locataire doit-il attendre que le propriétaire agisse ?
Non. Le locataire signale le sinistre à son propre assureur dans le délai applicable et prévient le propriétaire. Selon l’origine et l’étendue des dégâts, d’autres contrats peuvent également être concernés.
Journal des modifications
- Mis à jour : première publication, le